【事務所ブログ】☆第52回☆相続した不動産を売却するには?~相続登記から売却までの流れ・費用・注意点を司法書士が解説~
こんにちは、司法書士の近藤です。11月に入り、朝晩はずいぶん冷え込むようになりましたね。
今年も残すところ2か月を切りました。年末に向けて、ご実家の整理や今後の管理について、ご家族で話し合う機会もあるのではないでしょうか。
さて、今回は「相続した不動産の売却」についてお話しします。
「親が亡くなり、実家を相続したけれど、誰も住む予定がない」
「兄弟で相続した不動産を売却して、お金で分けたい」
「亡くなった父親の名義のままでも売却できるの?」
こうした疑問をお持ちの方も多いと思います。
相続した不動産の売却には、通常の不動産売却とは異なる手続きや注意点があります。
今回は、相続登記から売却までの流れを、司法書士の立場からわかりやすく解説します。
【結論】
相続した不動産を売却するには、原則として、相続人を確定し、必要に応じて遺産分割協議を行い、相続登記を済ませたうえで、買主へ所有権を移転する必要があります。
不動産会社への査定依頼や売却準備は、相続登記が終わっていなくても進めることができます。
ただし、通常、亡くなった方の名義から直接買主へ所有権移転登記をすることはできません。
また、相続人が複数いる場合には、誰の名義で相続登記をするのか、売却代金をどのように分けるのかを事前に決めておくことが重要です。
◆相続した不動産は、すぐに売却できる?
例えば、父親が亡くなり、母親と子ども2人が相続人になったとします。
父親名義の実家には誰も住む予定がなく、相続人全員が売却を希望しているケースです。
この場合、まず考えなければならないのが、「誰が不動産を相続するのか」という問題です。
遺言書がない場合などには、相続人全員で遺産分割協議を行い、不動産の取得者を決める方法があります。
例えば、長男が実家を相続して売却する方法もあれば、相続人全員が共有名義で相続し、共同で売却する方法もあります。
どちらがよいかは、相続人の人数や関係性、売却代金の分配方法、税金などによって異なります。
特に注意したいのは、「とりあえず長男の名義にしておけばよい」という安易な判断です。
売却後に他の相続人へお金を分配する場合、その内容によっては税務上の問題が生じる可能性もあります。
相続登記をする前に、売却までの流れを見据えて検討することが大切です。
◆相続した不動産を売却するまでの流れ
相続不動産の売却は、一般的に次のような流れで進みます。
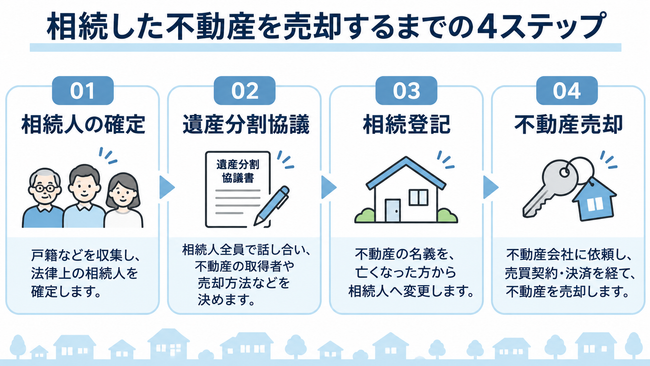
① 相続人を確認する
まずは、亡くなった方の戸籍謄本などを収集し、法律上の相続人を確定します。
相続人が誰なのかを正確に確認することが、相続手続きの出発点です。
② 不動産の内容を調査する
登記事項証明書や固定資産税の課税明細書などを確認し、相続対象となる土地や建物を調べます。
実家の土地だけでなく、私道の共有持分や離れた場所の土地などが含まれている場合もあるため、注意が必要です。
③ 遺産分割協議を行う
遺言書などによって取得者が決まっていない場合には、相続人全員で誰が不動産を取得するのかを話し合います。
売却して現金で分ける場合には、売却費用や代金の分配方法も明確にしておきましょう。
④ 相続登記を行う
不動産の名義を亡くなった方から相続人へ変更します。
2024年4月1日から相続登記が義務化されているため、売却予定の有無にかかわらず、登記の期限にも注意が必要です。
⑤ 不動産会社へ売却を依頼する
不動産会社に査定を依頼し、売却価格や条件を検討します。
複数の会社から査定を取ることで、価格だけでなく、販売方法や売却までの見通しを比較できます。
なお、査定は相続登記前から進めることも可能です。
⑥ 売買契約・決済・所有権移転登記
買主が決まったら売買契約を締結し、売買代金の決済と同時に所有権移転登記などを行います。
司法書士は、この最終段階で登記に必要な書類や本人確認、権利関係などを確認します。
◆相続人が複数いる場合、売却代金はどう分ける?
相続人が複数いる場合によく利用される方法の一つが、「換価分割(かんかぶんかつ)」です。
換価分割とは、不動産などの相続財産を売却して現金に換え、その代金を相続人間で分配する方法です。
例えば、相続人が兄弟3人で、実家を売却して得られた代金を3人で分けるようなケースです。
不動産をそのまま3人で共有すると、将来の管理や処分について全員で話し合う必要が生じます。
一方、換価分割であれば、不動産を現金化して分配できるため、共有状態を残さずに遺産分割を終えられるメリットがあります。
ただし、換価分割を行う場合には、次のような点を明確にしておく必要があります。
・誰の名義で相続登記を行うのか
・誰が売買契約を締結するのか
・仲介手数料や登記費用などを誰が負担するのか
・売却代金をどの割合で分配するのか
・売却に伴う税金をどのように考えるのか
特に、代表者1人の名義で登記して売却する場合には、遺産分割協議書の内容と実際の代金分配が整合するようにしておくことが重要です。
◆相続登記をしていなくても売却できる?
「父親が亡くなってから何年も経っているけれど、まだ名義変更をしていない」
このような場合でも、相続登記に必要な手続きを行えば、売却できる可能性があります。
ただし、相続登記を長期間放置していると、その間に相続人が亡くなり、さらに相続が発生していることもあります。
例えば、祖父名義の不動産をそのままにしていたところ、父親も亡くなり、現在の相続人が多数になっているようなケースです。
こうなると、必要な戸籍が増えたり、遺産分割協議に参加する人が増えたりして、手続きが複雑になることがあります。
また、2024年4月1日からは相続登記が義務化されています。
相続によって不動産を取得したことを知った日から、原則として3年以内に登記を申請する必要があります。
2024年4月1日より前の相続についても義務化の対象であり、以前から取得を知っていた場合には、原則として2027年3月31日が期限となります。
「売却するときに登記すればよい」と考えて、長期間放置することはおすすめできません。
◆相続した不動産の売却には、どんな費用がかかる?
相続不動産を売却する際には、さまざまな費用が発生します。
代表的なものは次のとおりです。
| 費用 | 内容 |
|---|---|
| 相続登記の登録免許税 | 原則として固定資産税評価額の0.4% |
| 司法書士報酬 | 相続登記や売買登記などの手続き報酬 |
| 仲介手数料 | 不動産会社に仲介を依頼した場合の費用 |
| 印紙税 | 売買契約書にかかる税金 |
| 測量・解体費用 | 必要に応じて発生 |
| 譲渡所得税・住民税 | 売却によって課税対象となる利益が生じた場合 |
※登録免許税には一定の免税措置があり、実際の費用は個別の条件によって異なります。
例えば、売却価格が2,000万円だったとしても、その全額が相続人の手元に残るわけではありません。
仲介手数料や登記費用、場合によっては建物の解体費用などを差し引く必要があります。
また、売却によって利益が生じた場合には、譲渡所得税などが課税される可能性があります。
◆相続した実家を売却すると税金はかかる?
相続した不動産を売却した場合、売却価格そのものに税金がかかるわけではありません。
原則として、売却価格から取得費や譲渡費用などを差し引いて、課税対象となる譲渡所得を計算します。
また、一定の要件を満たす場合には、税負担を軽減できる特例があります。
代表的なものが、
「相続した空き家の3,000万円特別控除」
と
「相続税の取得費加算の特例」
です。
ただし、適用には細かな要件があり、両方を同じ譲渡に併用できない場合もあります。
また、売却前の建物の利用状況や売却時期によって、特例が使えなくなることもあります。
この点については、以前のブログでも詳しく解説しています。
関連記事:第48回「相続した実家を売ると税金はいくら?~譲渡所得・取得費・空き家の3,000万円控除~」
税金については、売却前に税理士へ確認しておくと安心です。
◆司法書士として注意していただきたいこと
相続不動産の売却を考える際、私が特に重要だと思うのは、「売却することだけを考えず、相続全体を整理しておくこと」です。
例えば、相続人全員が売却に賛成していても、実際に手続きを進めてみると、さまざまな問題が見つかることがあります。
・相続人の中に認知症の方がいる
・相続人の1人と連絡が取れない
・不動産の名義が祖父母のままになっている
・登記簿に古い抵当権が残っている
・隣地との境界が明確になっていない
・売却代金の分配方法について意見が一致していない
こうした問題があると、売却までに時間がかかったり、追加の手続きが必要になったりすることがあります。
また、不動産会社から購入希望者が見つかった後に問題が判明すると、売買契約の条件や決済日程に影響することもあります。
そのため、相続した不動産を売却する予定がある場合には、不動産会社への相談と並行して、早めに相続登記や権利関係の確認を進めることをおすすめします。
◆よくある質問(FAQ)
Q1 亡くなった親の名義のまま、実家を売却できますか?
不動産会社への査定依頼や売却準備はできますが、通常、買主への所有権移転登記を行う前に、相続人への相続登記が必要です。
Q2 相続人が3人いる場合、1人の名義にして売却できますか?
遺産分割協議などによって、1人が取得することになれば可能です。ただし、売却代金を他の相続人へ分配する場合には、換価分割の内容や税務上の取扱いに注意が必要です。
Q3 相続した実家を売却するまで、どのくらい時間がかかりますか?
相続人の人数や遺産分割の状況、必要書類の収集、不動産の売却条件などによって異なります。相続関係が複雑な場合には、登記の準備だけでも相応の時間がかかることがあります。
Q4 相続登記と不動産売却をまとめて相談できますか?
はい。司法書士は相続登記や売買に伴う登記手続きを担当できます。不動産の査定や売買仲介については、不動産会社などと連携して進めることになります。
Q5 相続した実家が空き家になっています。早く売却した方がよいですか?
必ずしもすぐに売却する必要はありません。ただし、建物の維持管理費や老朽化、税制上の特例の適用期限などを考えると、早めに方針を検討しておくことが大切です。
◆まとめ
今回は、相続した不動産を売却するまでの流れについて解説しました。
ポイントを整理すると、
① 相続不動産の売却には、原則として相続登記が必要
② 相続人が複数いる場合には、遺産分割協議が重要
③ 売却代金を分ける方法として「換価分割」がある
④ 売却には登記費用や仲介手数料、税金などがかかる
⑤ 売却を考えた段階で、早めに権利関係を確認することが大切
ということになります。
相続した不動産は、必ずしもそのまま所有し続ける必要はありません。
誰も住む予定のない実家であれば、売却して現金化することが、ご家族にとってよい選択になる場合もあります。
一方で、不動産は高額な財産であり、相続人同士の意見が分かれやすいものでもあります。
だからこそ、売却を急ぐ前に、相続人の状況や不動産の権利関係を整理しておくことが重要です。
司法書士こんどう事務所では、豊田市・岡崎市を中心に、相続登記、遺産分割協議書の作成、遺産整理、不動産売却に伴う登記手続きなどのご相談を承っております。
「相続した実家を売却したい」
「相続登記がまだ終わっていない」
「相続人が複数いて、どのように進めればよいかわからない」
このようなお悩みがありましたら、お気軽にご相談ください。
初回相談は無料です。
司法書士こんどう事務所
〒473-0901
愛知県豊田市御幸本町1丁目192 京屋ビル3階
TEL:0565-41-6434
ホームページ:https://souzoku-kondo-legal.jp/
【参考資料】
・法務省「相続登記の申請義務化について」
https://www.moj.go.jp/MINJI/minji05_00565.html
・国税庁「被相続人の居住用財産(空き家)を売ったときの特例」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
・国税庁「相続財産を譲渡した場合の取得費の特例」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
※本記事は2026年11月時点の一般的な制度説明です。個別の事情によって必要な手続きや税務上の取扱いは異なります。具体的な税額計算や税務申告については税理士にご相談ください。
お知らせの最新記事
-
2026.11.09
「☆第52回☆事務所ブログ」を更新しました!
-
2026.11.02
「☆第51回☆事務所ブログ」を更新しました!
-
2026.10.26
「☆第50回☆事務所ブログ」を更新しました!